Este guia explica como funciona o programa Minha Casa Minha, com foco em critérios, caminhos de acesso e planejamento responsável. O texto apresenta, de forma objetiva, o panorama do tema Minha Casa Minha no Brasil, destacando como a estratégia de habitação tende a avaliar renda, documentação e condições do domicílio. Também orienta sobre etapas comuns e cuidados na contratação e na análise de propostas.
O programa Minha Casa Minha (no Brasil, comumente associado a políticas habitacionais e modalidades que podem variar no tempo) é frequentemente buscado por famílias que querem organizar o planejamento habitacional e, ao mesmo tempo, entender com clareza requisitos, documentação e etapas para acessar uma moradia dentro de critérios estabelecidos. Em termos práticos, a decisão mais importante é começar pelo diagnóstico da sua situação (renda, composição familiar e regularidade documental) e, só depois, partir para simulações e direcionamento do processo. Isso evita frustração, reduz retrabalho e melhora a qualidade do planejamento.
Do ponto de vista de quem acompanha rotinas do mercado e processos de acesso à moradia, o melhor começo é tratar “Minha Casa Minha” como um fluxo de elegibilidade e etapas, e não como uma compra imediata. A elegibilidade costuma depender de enquadramentos (como renda e situação familiar), além de exigências de documentação. Já o andamento tende a variar conforme a modalidade, o agente operador e a estrutura do empreendimento.
Além disso, é comum que o público chegue com a expectativa de “um caminho único”. Na prática, diferentes chamamentos, cadastros e regras podem coexistir. Por isso, antes de qualquer ação, vale entender qual é o tipo de processo que você pretende seguir: cadastro para uma nova faixa de atendimento, seleção vinculada a determinado empreendimento, ou atualização/regras específicas de um programa correlato. Saber isso cedo reduz o risco de você se organizar para cumprir exigências que não são aplicáveis ao seu caso.
Outro ponto que costuma ser negligenciado é a diferença entre estar “habilitado para participar” e ser de fato selecionado em um empreendimento. A primeira etapa costuma depender de critérios de elegibilidade e validação documental; a segunda depende de cronograma, priorizações e capacidade operacional do poder público/operador. Quando essa distinção é ignorada, a pessoa pode interpretar “fui cadastrada” como “estou garantida”, o que raramente é correto.
Também é útil pensar em “Minha Casa Minha” como um processo com múltiplas dimensões: documentação (conferência e consistência), elegibilidade (renda e regras do programa), estratégia (como e quando se inscrever e acompanhar etapas) e adequação do imóvel ao cotidiano. Em habitação, “dar certo” não é apenas conseguir a unidade; é conseguir manter a moradia dentro do orçamento ao longo do tempo e conseguir conviver bem com a realidade do entorno e do condomínio (quando houver).
Por fim, antes de avançar, observe que “Minha Casa Minha” pode ser confundido em conversas informais com outros programas habitacionais, inclusive com iniciativas de estados, municípios e/ou modalidades de financiamento. Por isso, sempre que alguém disser “é só fazer X”, vale a pergunta: feito onde, para qual edital/modalidade e com qual regra vigente? Se você não tiver essa resposta, ainda é cedo para se comprometer com qualquer etapa.
Em geral, programas com a lógica de Minha Casa Minha priorizam critérios de acesso ligados a necessidade habitacional e capacidade de pagamento. Por isso, é comum que a análise inclua:
Observação importante: as regras podem mudar no tempo e variam conforme a modalidade e os programas correlatos. Por isso, a orientação mais segura é confirmar os critérios vigentes nos canais oficiais do agente operador e dos entes públicos envolvidos.
Na prática, o enquadramento geralmente não se resume a um único número (como “renda abaixo de tal valor”). Frequentemente entram no cálculo variáveis como: composição do grupo familiar, presença de dependentes, critérios de prioridade (que podem considerar situações específicas), e consistência cadastral. Isso significa que duas famílias com rendas semelhantes podem ter tratamentos diferentes se houver divergências em documentos, composição familiar ou status do cadastro.
Outro fator relevante é que o enquadramento pode exigir comprovações específicas. Declarar renda sem documentação compatível tende a gerar pendências. E pendência costuma significar prazo curto para correção (ou oportunidade limitada de regularização dentro do cronograma do edital).
Também pode haver análise do vínculo familiar e do modo como a composição é declarada: por exemplo, quem são os dependentes, se a pessoa responsável é a mesma que assina/informa o cadastro, e se há separações/uniões que impactam a forma de declarar renda e composição. Pequenas inconsistências (como declarar dependentes que não constam em documentos ou divergências de estado civil) podem travar a validação.
Por isso, a abordagem mais eficiente para quem busca “Minha Casa Minha” é: primeiro, entender quais critérios são aplicáveis ao seu tipo de demanda; segundo, organizar documentos coerentes; terceiro, revisar as informações para evitar divergências; e quarto, acompanhar os prazos e orientações oficiais.
Um erro recorrente em quem busca Minha Casa Minha é focar primeiro no “quase pronto”: visita a empreendimento, comparação superficial de unidades e pressa por assinatura. Para análise profissional, a prioridade deve ser o que garante continuidade: viabilidade cadastral, regularidade de documentos e aderência às regras de elegibilidade.
Como especialista em abordagem de mercado e processos habitacionais, eu costumo usar a metáfora de “linha de trem”: se você entra na estação errada (documentação incompleta, renda fora do enquadramento ou inconsistência cadastral), o deslocamento para o resultado desejado tende a falhar ou atrasar. Ao contrário, quando os dados estão alinhados, o fluxo tende a seguir com menos ruído.
O planejamento “antes do imóvel” não significa não olhar a unidade. Significa olhar na hora certa. Primeiro, você precisa saber se seu caso está elegível e se o seu cadastro/registro está apto. Depois, você pode avaliar as características do empreendimento com mais segurança. Dessa forma, você evita o cenário em que a pessoa chega ao “momento da decisão” sem ter toda a base documental ou sem entender obrigações futuras.
Na prática, esse planejamento pode ser traduzido em um roteiro simples:
Além disso, planejar antes do imóvel permite que você avalie com mais realismo seu orçamento. Se existir parcela mensal ou custo recorrente (como condomínio ou taxa associativa em alguns arranjos), a família precisa ter uma margem de segurança. Muitas vezes o problema não é “não conseguir pagar”, mas pagar com aperto constante e, em seguida, entrar em inadimplência por imprevistos (saúde, desemprego, mudanças familiares).
Outra vantagem do planejamento antecipado é reduzir a influência de promessas informais. No setor habitacional, é comum circular informação incompleta ou fora de contexto: “vai ter desconto”, “o valor vai cair”, “a regra vai mudar para mim”. Enquanto você não tiver um documento oficial ou uma orientação formal do canal responsável, trate essas afirmações como incerteza, não como plano.
Em resumo: “antes do imóvel” é o momento de construir base (documental e elegibilidade) e, em paralelo, preparar a tomada de decisão (entender obrigações e avaliar adequação do imóvel ao cotidiano).
No ecossistema de habitação popular, os projetos podem apresentar diferenças relevantes em tipologia, localização, infraestrutura e cronograma. Ainda que o tema Minha Casa Minha seja associado a políticas habitacionais, a realidade do empreendimento pode variar bastante. Assim, antes de qualquer decisão, vale observar:
Esse olhar é especialmente útil porque, em habitação, não basta “ter a casa”: é preciso assegurar que o morador consiga manter a moradia ao longo do tempo dentro do orçamento.
Uma dica prática para interpretar ofertas é separar “o que é promessa” do “que é regra verificável”. Em visitas a empreendimentos, muitas informações sobre conforto, qualidade e serviços podem ser apresentadas de forma positiva. Isso não é necessariamente errado, mas precisa ser acompanhado de evidências: memorial descritivo, informações sobre padrão construtivo, cronograma, regras de manutenção e informações de condomínio (quando houver). Se não houver clareza documental, vale solicitar por escrito.
Outra dimensão de mercado é entender como a localização impacta o custo total de moradia. Mesmo quando o preço do imóvel é subsidiado ou com condições especiais, o “custo invisível” pode aparecer no dia a dia: deslocamentos mais longos até trabalho e escola, tempo gasto em transporte, custo de energia em função de ventilação e sombreamento do projeto, e gastos com serviços do entorno. Por isso, ao comparar opções, vale estimar o efeito no cotidiano.
Também é importante considerar a variação de tipologias: apartamentos e casas podem ter plantas diferentes (tamanho, número de cômodos, disposição), e a qualidade do projeto pode variar mesmo quando o padrão de bairro parece semelhante. Em famílias com crianças pequenas, por exemplo, ventilação e layout podem impactar diretamente rotina e saúde. Em famílias com pessoas idosas, acessibilidade e circulação interna também pesam.
Quando existe condomínio, a conversa precisa incluir regras de convivência, previsões de taxa e forma de gestão. Mesmo que a taxa inicial seja reduzida, ela pode aumentar com o tempo. Já em casas com manutenção autônoma, pode ser que não exista taxa de condomínio, mas exista custo próprio de reparos e adequações.
Por fim, não confunda “empreendimento com boa proposta” com “empreendimento alinhado ao seu objetivo”. Seu objetivo é morar com estabilidade e previsibilidade. Portanto, avaliações de mercado precisam ser subordinadas a critérios pessoais e financeiros.
As exigências para Minha Casa Minha tendem a ser determinadas por regras de elegibilidade e por procedimentos cadastrais. Apesar de não ser possível listar “uma regra universal” sem o recorte exato da modalidade e do território, há um padrão recorrente em programas habitacionais:
Se você tiver dúvida sobre algum documento, a recomendação prática é não presumir. Solicite a orientação necessária ao canal responsável para evitar retrabalho e risco de indeferimento.
Para tornar isso mais prático, pense que os documentos costumam se agrupar em três frentes:
Em alguns casos, pode ser necessário demonstrar ausência de outras propriedades (ou condições específicas de imóvel), dependendo do programa e do edital. Em outros, pode existir exigência de residência em determinada localidade ou de vínculo com o território. Como esses requisitos podem variar, a orientação é sempre confirmar com o texto do edital ou com o canal oficial.
Outra questão que impacta é a qualidade da informação. Um documento ilegível, uma foto cortada, divergências entre a grafia do nome ou o número do CPF em diferentes bases podem gerar devolução/pedidos de correção. Por isso, ao preparar digitalizações, vale revisar nitidez e integridade das páginas.
Se a família enfrenta dificuldades para reunir documentos (por exemplo, certidões antigas, comprovantes de renda informais ou documentos de dependentes), isso não significa necessariamente que a família esteja “impedida”. Muitas vezes, existe caminho de regularização, mas demanda tempo e orientação correta. Planejar com antecedência ajuda a evitar corrida.
Também é válido observar que “Minha Casa Minha” pode envolver cadastros e verificações em diferentes sistemas. Se a família tiver dados desatualizados (como endereço, telefone, contatos), isso pode prejudicar comunicações e provocar perdas de prazo. Portanto, manter canais de contato atualizados é parte do “cuidado documental”.
Embora o desenho exato do processo dependa do tipo de ação habitacional em curso, a trajetória costuma seguir uma sequência lógica. A seguir, um panorama geral (com foco em compreensão, não em promessa de resultado):
Esse encadeamento ajuda a manter a expectativa realista. A cada etapa, o objetivo é passar por validações com o mínimo de inconsistência.
É comum, ao longo do caminho, ocorrerem “pontos de controle” que exigem resposta rápida: complementação de documentos, atualização cadastral, confirmação de dados e apresentação de informações adicionais. Quem não acompanha esses pontos pode ser “paralisado” por falta de retorno dentro do prazo. Por isso, antes de iniciar, a família precisa ter condições de organizar tempo para responder a solicitações.
Outra prática útil é acompanhar o status do processo, preferencialmente por meio de canais oficiais e com registro (protocolo, número de inscrição, comprovantes de envio). Esses registros servem como prova em caso de divergências e como base para argumentação quando houver necessidade de correção.
Também vale notar que a seleção pode ser influenciada por prioridade e critérios locais. Em alguns casos, o tempo de cadastro pode importar. Em outros, existem regras específicas de atendimento prioritário. O ponto é: seleção não é apenas “ter cadastro”, é “ser selecionado dentro de um conjunto de critérios e disponibilidade”.
Ao longo das etapas, você pode encontrar linguagem técnica (validação de elegibilidade, análise cadastral, verificação documental). Quando surgir algo que não ficou claro, vale pedir explicação objetiva. Um bom canal responsável orienta o que deve ser feito, quais documentos serão exigidos e qual o prazo.
Se a família estiver participando de mais de um fluxo (o que pode ocorrer por estratégia de busca de oportunidades), é essencial não confundir protocolos, documentos e datas. Misturar informações de fluxos diferentes pode gerar inconsistências que prejudicam a validação.
Ao lidar com o tema Minha Casa Minha, alguns cuidados são decisivos para reduzir risco e evitar perda de tempo. Em vez de “atalhos”, a postura recomendada é de conformidade. Entre os pontos que merecem atenção:
Quando essas condições são observadas, a probabilidade de travas diminui. Em contrapartida, quando há falta de clareza documental, é comum haver retrabalho por correções ou reprocessamento.
Há, ainda, um conjunto de problemas recorrentes que vale listar em detalhes, porque muitas pessoas só percebem a falha quando já estão diante da necessidade de correção:
Ao lidar com essas situações, vale adotar uma lógica de “checagem em cadeia”: uma pessoa prepara; outra revisa; e uma terceira (se possível) valida se o que foi enviado bate com o que foi solicitado. Isso reduz erro humano e dá mais segurança.
Um cuidado adicional é com terceiros: representantes, despachantes ou intermediários. Nem sempre todo mundo atua com transparência. Se houver contratação de serviços, é recomendável verificar credibilidade, entender o que será feito e solicitar recibos/contratos. No contexto de políticas públicas, não é raro existirem golpes ou promessas indevidas.
Se o canal responsável solicitar algo, prefira sempre a orientação formal e documentada. E se alguém oferecer “prioridade” mediante pagamento, trate como alerta: políticas públicas geralmente têm critérios objetivos e não deveriam ser negociáveis. Segurança nesse ponto evita perdas financeiras e frustração.
Mesmo com o enquadramento correto, a decisão sobre a unidade (quando aplicável) precisa considerar o conjunto: adequação do espaço ao modo de vida e suporte do entorno. Em projetos populares, é comum a presença de limitações típicas de empreendimentos em escala, como dimensionamento de ambientes e regras de manutenção. Portanto, antes de firmar qualquer compromisso, a análise deve incluir:
Esse tipo de avaliação tende a ser mais útil do que comparar apenas metragem e preço.
Quando famílias olham apenas “o tamanho da planta”, frequentemente ignoram pontos como: circulação interna, posição de janelas, possibilidade de reorganizar móveis conforme rotina e adequação do layout para atividades essenciais (estudar, trabalhar em casa, cuidar de crianças). Em habitações com ambientes menores, organização e conforto térmico fazem diferença no dia a dia.
Outro ponto é a adequação para o futuro. Embora a decisão seja tomada agora, é válido planejar um horizonte mínimo: o que acontece quando uma criança cresce? E quando existe cuidado de um idoso? E se houver mudança de emprego? Embora seja impossível prever tudo, pensar em “flexibilidade” evita arrependimento.
Também é comum que o empreendimento tenha uma lógica de manutenção e regras condominiais definidas. Por exemplo, áreas comuns, reformas internas, pets, barulho e manutenção de áreas privativas. Se a família não entende esses parâmetros, pode haver conflito com regras e limitações. Portanto, antes de assinar qualquer termo, é fundamental ler orientações e entender obrigações.
Para complementar, considere o entorno: distância a escola e posto de saúde, presença de comércio básico, segurança do bairro e acesso a transporte. Às vezes, a unidade está “dentro da faixa” e “dentro do orçamento”, mas o entorno cria custo e desgaste diário com mobilidade. Em famílias com rotina intensa, isso pesa muito.
Por fim, alinhe expectativa financeira: mesmo quando o programa oferece condições facilitadas, pode existir custo de mudança, adequações, compras iniciais (móveis, eletrodomésticos, itens de limpeza) e, em alguns casos, custo de condomínio/associação. Fazer um planejamento desses gastos reduz estresse na transição.
Para organizar a informação e facilitar sua checagem, veja abaixo uma síntese comparativa do que costuma importar em processos ligados ao tema Minha Casa Minha.
| Item de análise | O que observar | Por que isso pesa no processo |
|---|---|---|
| Elegibilidade | Renda e critérios de enquadramento conforme a regra vigente | Define se você entra no fluxo correto e reduz indeferimentos |
| Documentação | Consistência entre cadastro e comprovantes | Evita travas por divergência e retrabalho |
| Composição familiar | Dados e responsabilidades familiares declaradas | Afeta análise de critérios e prioridade, quando aplicável |
| Território | Regras municipais/regionais e disponibilidade de empreendimentos | Influenciam convocações e direcionamento de unidades |
| Custos do pós-ocupação | Despesas recorrentes e obrigações (quando houver) | Garante sustentabilidade financeira no longo prazo |
| Qualidade do projeto | Especificações, padrão construtivo e condições de infraestrutura | Impacta conforto, manutenção e satisfação futura |
Para tornar esse quadro ainda mais útil, você pode transformá-lo em um “checklist de decisão”. Por exemplo: antes de dizer “vou aceitar”, responda para cada linha: “Eu entendi?”, “Eu tenho evidência (documento/orientação)?”, “Eu consigo sustentar isso no meu orçamento?”. Quando você responde “não” para qualquer item, é sinal de que ainda falta informação.
Também é interessante separar o que é critério de elegibilidade do que é critério de escolha do imóvel. Um indeferimento pode ocorrer antes mesmo de você chegar na etapa de escolha; já uma escolha mal alinhada impacta o pós-ocupação. Misturar as duas dimensões costuma gerar decisões emocionais ou precipitadas.
A seguir, um guia prático em formato de etapas. Use como checklist antes de procurar orientação ou avançar em qualquer fase:
Para aumentar sua chance de sucesso, você pode refinar o checklist incluindo ações de “organização operacional”. Por exemplo:
Outra medida prática é elaborar um quadro com “o que falta”. Ao invés de tentar revisar tudo de uma vez, você pode fazer isso por prioridade: o que é requisito essencial para validação imediata, o que é complemento e o que é opcional. Assim, você evita ficar parado por falta de um item que nem era obrigatório no primeiro momento.
Também é importante planejar tempo para obter documentos. Alguns comprovantes ou certidões podem demandar prazos de emissão. Se você começar “na última semana”, a chance de atrasar aumenta. O planejamento antecipado costuma ser a diferença entre resolver tudo e ter que reapresentar informações.
Mesmo sem detalhar uma regra única, você pode se proteger com condições operacionais que costumam ser essenciais:
Quando essas condições são atendidas, a chance de “falha por detalhe” diminui. Na prática, muitas pessoas perdem tempo por incompatibilidades simples que poderiam ser corrigidas antes do envio.
Para tornar isso ainda mais concreto, pense em “indeferimento por falha evitável”. Em geral, ele ocorre por motivos repetidos:
Uma forma de reduzir risco é usar validação cruzada. Por exemplo: antes de enviar, compare:
Se você perceber divergência, corrija imediatamente. Corrigir cedo é mais barato que corrigir quando o processo já está em validação e pode exigir reenvio com novos prazos.
Também vale ter atenção aos documentos “sensíveis” em termos de validade e atualização. Alguns documentos podem exigir emissão recente. Se você não sabe, é melhor perguntar antes de assumir que serve. Isso evita que a família faça tudo e, no final, seja surpreendida por exigência de atualização.
Por fim, considere uma estratégia de “acompanhar sem ansiedade”. A ansiedade leva a decisões precipitadas (como aceitar propostas pouco claras) e também pode atrapalhar a organização documental. O foco é: fazer o certo, no prazo, com evidências.
Para manter o conteúdo objetivo e alinhado ao que é verificável, é recomendável consultar fontes oficiais e relatórios setoriais. No Brasil, as políticas de habitação e informações relacionadas a programas podem ser acompanhadas por canais governamentais e relatórios técnicos publicados por instituições públicas e entidades com metodologia reconhecida. Como referência macroeconômica de habitação e mercado, relatórios de órgãos oficiais como IBGE (dados estruturais) e Banco Central do Brasil (cenários macro e crédito) podem ajudar a entender contextos que influenciam a demanda e o financiamento habitacional. Para dados sobre desempenho de construção e indicadores de investimento, relatórios do IBGE e publicações setoriais com metodologia explícita também são úteis.
Além dessas referências macro, para o seu caso prático é fundamental buscar “microinformação” no nível do seu território: editais do município/estado, portais de transparência do agente operador, comunicados oficiais sobre inscrições e resultados, além de páginas com FAQs atualizadas. Muitas vezes, o que muda não é o conceito, mas o detalhe do procedimento (ex.: período de inscrição, forma de entrega, documentos específicos exigidos, local de protocolo).
Quando você estiver lendo informações do setor, tente aplicar três filtros:
Esses filtros reduzem muito o risco de seguir orientações desatualizadas. Em processos habitacionais, a atualização pode ocorrer rapidamente por mudanças em normativos, reaberturas de inscrição e ajustes operacionais.
Nota: este artigo não apresenta promessas de resultado nem valores específicos de preço, pois esses itens dependem do empreendimento, do território e da modalidade em vigor. O ideal é verificar os detalhes atualizados na etapa oficial aplicável ao seu caso.
Outra prática útil é coletar documentos e prints de páginas oficiais quando elas forem consultadas. Se no futuro houver divergência de interpretação, você terá registro do que estava publicado à época. Isso é especialmente relevante quando a informação muda entre publicações.
Não necessariamente. Em geral, programas com essa lógica consideram critérios de elegibilidade, como renda e situação familiar, além de requisitos documentais. O caminho correto é confirmar a regra vigente no fluxo ao qual você pretende aderir.
Mesmo quando existe a sensação de “ser um programa aberto”, normalmente existe uma triagem. E triagem não é burocracia gratuita: ela serve para assegurar aderência a critérios de capacidade de atendimento e prioridade definida em normas.
Tipicamente, documentos de identificação e comprovação de renda, além de dados cadastrais consistentes (como composição familiar). Como as exigências mudam conforme a modalidade, a recomendação é conferir a lista exata no processo oficial correspondente.
Na preparação, o segredo é não tratar a lista como “sugestão”. Se o edital/fluxo exige um tipo específico (por exemplo, documento recente ou formato digital), seguir exatamente o modelo reduz risco de indeferimento.
O tempo varia. Pode haver validação documental, etapas de seleção e cronogramas vinculados a empreendimentos e disponibilidade operacional. Planejar com antecedência costuma reduzir frustração.
Em geral, “rápido” depende de quão completa está a documentação e se a família se encaixa de forma clara no enquadramento. Documentação incompleta tende a alongar o processo, porque exige correções e reenvio dentro de prazos específicos.
Frequentemente, existe a possibilidade de aproveitamento de dados já informados, mas isso depende das regras do fluxo e do status cadastral. O importante é manter a consistência e atualizar o que for solicitado.
Um ponto importante: cadastro “antigo” pode estar desatualizado. Mesmo que “aproveite”, você pode precisar atualizar renda, endereço ou composição familiar para passar na validação da rodada vigente.
Em caso de inconsistência, a orientação mais segura é regularizar conforme o canal responsável. Normalmente, é necessário corrigir dados, complementar documentos ou ajustar comprovações para que a validação ocorra.
Uma abordagem eficiente é pedir orientação objetiva sobre: qual item está divergente, por que está divergente, qual documento resolve e qual o prazo. Com essa resposta, você evita corrigir coisas desnecessárias e perder tempo em tentativas.
Além do valor, avalie localização, infraestrutura do entorno, custo recorrente (quando aplicável), qualidade do projeto e adequação do imóvel ao seu cotidiano. Esse enfoque tende a ser mais útil no longo prazo do que decisões focadas apenas no curto prazo.
Se você tiver dúvidas, faça comparações por critérios claros: segurança de mobilidade (acesso a escola e saúde), custos estimados do pós-ocupação e condições de conforto (ventilação, iluminação e circulação). Assim, a decisão fica menos emocional.
Não. O custo depende do empreendimento, da tipologia e da modalidade. Para números exatos, é necessário consultar a etapa oficial de cada projeto e as condições vigentes no momento da análise.
Mesmo em programas semelhantes, o preço pode variar por localização, padrão construtivo e lógica de subsídio. Portanto, “ouvi dizer” costuma ser insuficiente; é melhor olhar o edital e os documentos do empreendimento.
Buscar Minha Casa Minha é, sobretudo, buscar clareza e conformidade. Quando você transforma a intenção em processo — organizando documentação, entendendo critérios e avaliando o imóvel como parte de um projeto de vida — aumenta a chance de avançar com menos ruídos e com decisões mais consistentes.
Se você quer reduzir incerteza, trate o caminho como um método em quatro pilares:
Quando você faz isso, você reduz a chance de “sustos” e aumenta sua capacidade de acompanhar o processo com autonomia. Em vez de depender apenas de rumores, você passa a depender de informações oficiais, evidências e critérios verificáveis.
Além disso, é importante manter a expectativa saudável: é possível que existam etapas demoradas, revisões e oportunidades em momentos diferentes. Ter paciência operacional e consistência documental costuma ser o que distingue quem “desiste no meio” de quem “avança até o fim”.
Se você quiser, diga sua situação familiar (quantas pessoas no núcleo), sua faixa de renda e o município/território em que pretende avaliar a moradia (sem dados pessoais). Com isso, posso sugerir um roteiro de checagem mais direcionado para a sua realidade e indicar quais perguntas fazer ao canal responsável para não perder tempo.



Esta guía ayuda a evaluar casas con criterios técnicos y de mercado, desde ubicación y tipología hasta calidades, eficiencia energética y costos totales. Se explican, de forma objetiva, los conceptos clave que influyen en la elección del inmueble: documentación, riesgos habituales, ciclo de negociación y verificación de instalaciones. El objetivo es orientar decisiones informadas, sin depender de supuestos.
Este guia explica como funciona o programa Minha Casa Minha, com foco em critérios, caminhos de acesso e planejamento responsável. O texto apresenta, de forma objetiva, o panorama do tema Minha Casa Minha no Brasil, destacando como a estratégia de habitação tende a avaliar renda, documentação e condições do domicílio. Também orienta sobre etapas comuns e cuidados na contratação e na análise de propostas.
Esta é uma orientação prática e profissional sobre como escolher uma Tenda Construtora BH com critérios técnicos, documentação, prazos e requisitos de uso em obras e eventos. Ao longo do texto, você encontrará contexto objetivo sobre a função das tendas na construção civil, materiais mais comuns e pontos de atenção para garantir estabilidade, ventilação e segurança operacional.
Este guia técnico apresenta como escolher e contratar uma Tenda Construtora Bh com critérios de segurança, conformidade e desempenho para eventos e obras temporárias. A seguir, você encontra contexto objetivo sobre o que significa “tenda construtora” no mercado, quais tipos de montagem são mais comuns e como avaliar proposta, prazos e requisitos sem surpresas.
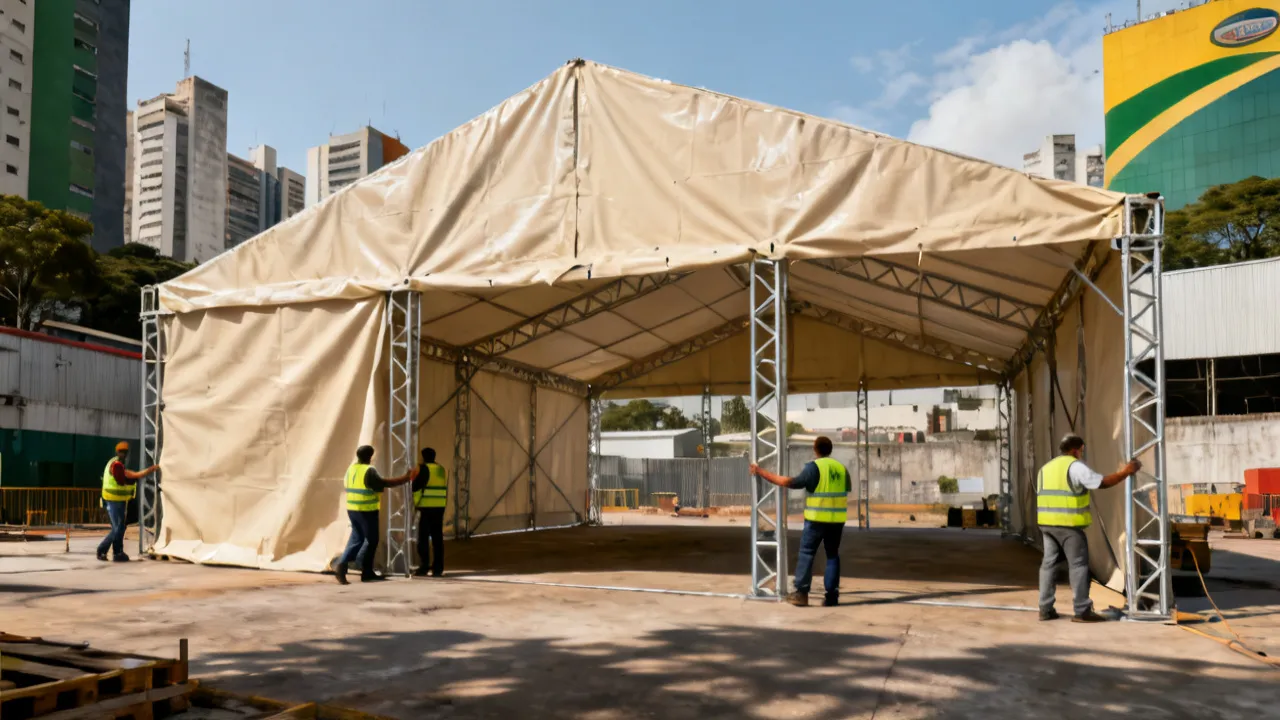
Este guia explica como avaliar e selecionar a Tenda Construtora BH com foco em desempenho, segurança e adequação ao uso. A seguir, apresento o panorama objetivo sobre como esse tipo de estrutura é dimensionado, quais fatores influenciam a durabilidade e como organizar critérios de compra. O conteúdo é informativo e voltado à tomada de decisão baseada em requisitos técnicos.
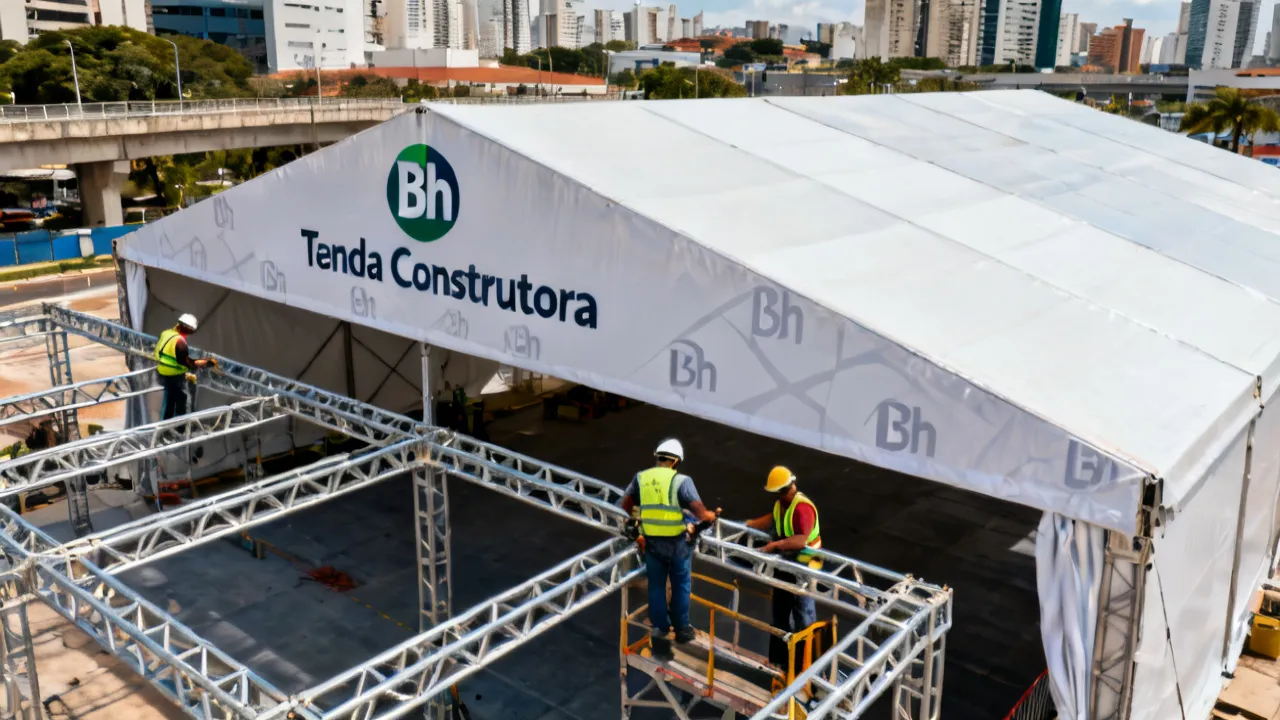
Este guia orienta como escolher a Tenda Construtora Bh com foco em durabilidade, ergonomia de montagem e adequação ao tipo de obra. O texto contextualiza, de forma objetiva, o que costuma pesar na seleção — estrutura metálica, cobertura, medidas, vento e uso cotidiano — além de oferecer critérios práticos, checklist e perguntas frequentes para apoiar decisões consistentes.

